


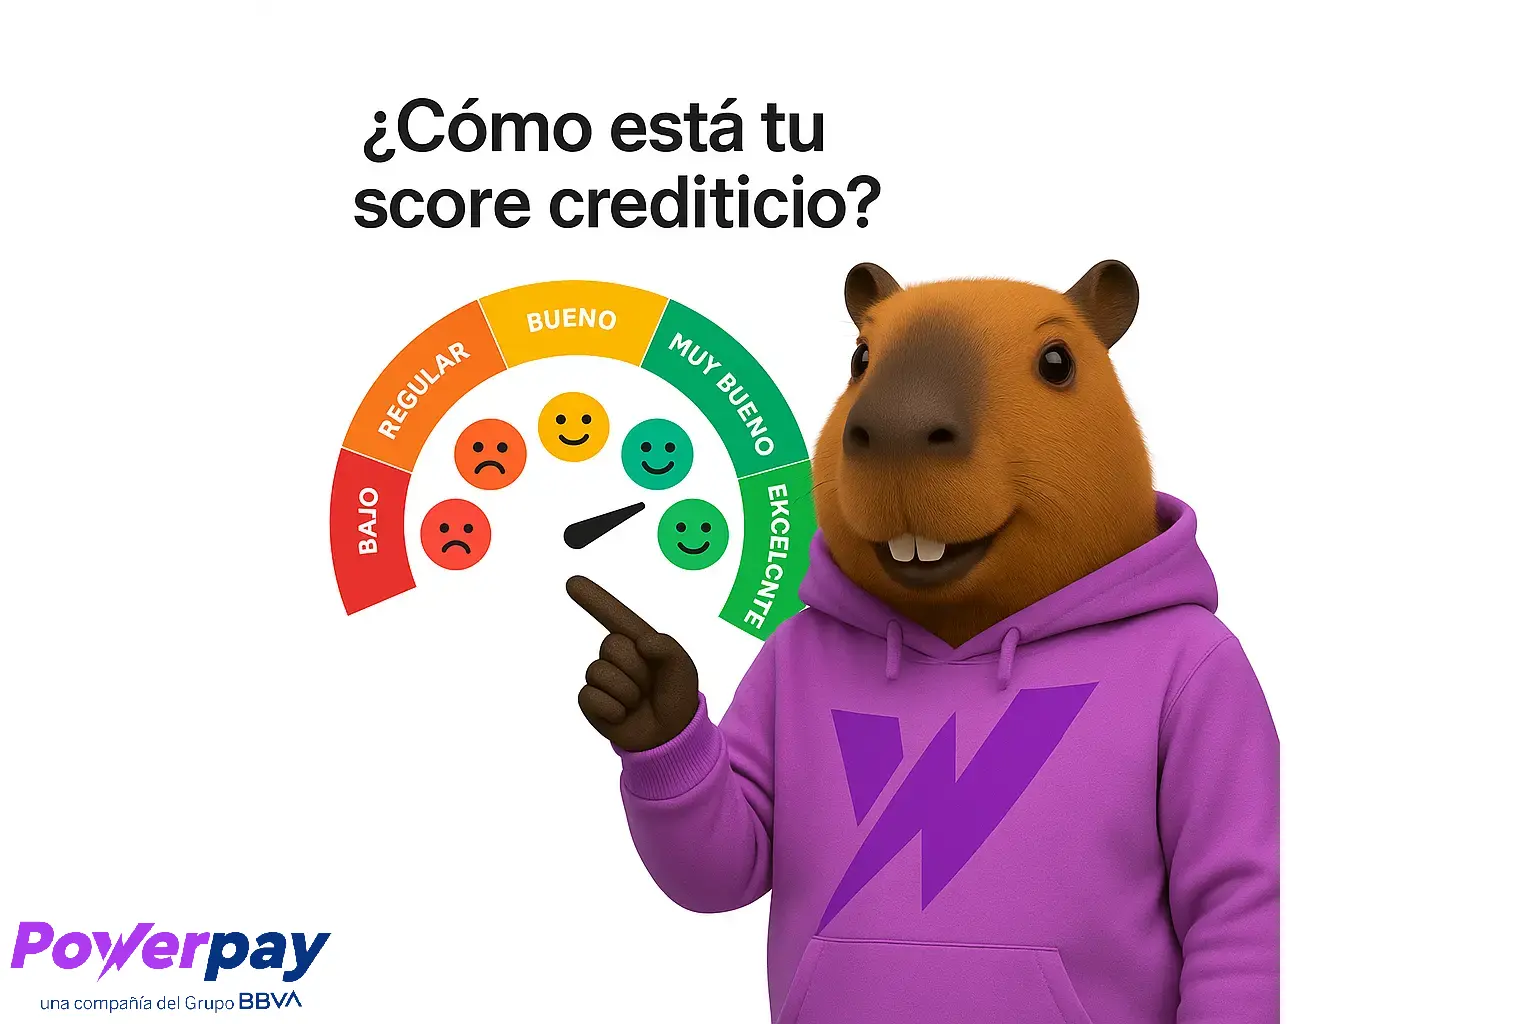
¿Qué es el score crediticio y para qué sirve?
El score crediticio es un número que resume tu comportamiento financiero, especialmente cómo manejas tus deudas. Este puntaje es utilizado por bancos, cajas, cooperativas y empresas para decidir si te otorgan un crédito, qué monto y en qué condiciones. En otras palabras, es tu carta de presentación financiera.
Según la Superintendencia de Banca, Seguros y AFP (SBS), el score refleja la probabilidad de que una persona cumpla sus pagos en el futuro.
¿Quién calcula este puntaje?
En Perú, centrales de riesgo como Equifax (Infocorp), Sentinel o Experian generan estos puntajes a partir de la información local. Por ejemplo, Equifax indica que el score puede variar entre 0 y 999, donde 800 o más se considera excelente, 600–799 bueno, y menos de 600 puede generar alertas .
¿Qué factores influyen en el score?
Aunque los algoritmos son reservados, se sabe que influyen directamente:
- Historial de pagos: puntualidad o atrasos.
- Número de deudas activas y montos.
- Uso del crédito: cuánto utilizas de tus líneas disponibles.
- Antigüedad del historial crediticio.
- Cantidad de solicitudes recientes de crédito.
Tener un historial saludable —incluso si no estás endeudado— también contribuye a un score más alto.
¿Qué consecuencias tiene un mal score?
Un score bajo implica ser percibido como más riesgoso y puede traer efectos como:
- Rechazo al solicitar créditos.
- Tasas más altas al obtener financiamiento.
- Dificultades para alquilar departamentos o activar planes postpago.
- Menor poder de negociación en condiciones financieras.
¿Cómo saber mi score?
Puedes consultar tu score crediticio gratis en Perú a través del portal de la SBS. También Equifax e Infocorp ofrecen acceso al reporte de deuda y al score, aunque algunas funciones avanzadas requieren registro o pago. Es clave revisar periódicamente esta información para detectar errores o posibles fraudes.
¿Cómo mejorarlo?
No existen atajos, pero estas acciones marcan la diferencia:
- Paga a tiempo, incluso si solo es el mínimo.
- Evita utilizar más del 30-40 % de tus líneas disponibles.
- Consolida deudas para controlar mejor tus pagos.
- No abras múltiples créditos en poco tiempo.
- Usa productos financieros de manera responsable para crear historial.
La mejora del score puede tardar meses, pero es un camino efectivo hacia mejores condiciones financieras.
¿Qué hacer si tu score es bajo?
Primero identifica el motivo: atraso, exceso de crédito o error. Según la SBS y Equifax, puedes negociar con tu entidad financiera para regularizar tu situación o pedir una reestructuración. Además, revisa tus reportes para detectar posibles errores y solicitar su corrección.
Mientras tanto, puedes empezar a construir tu score con pequeños compromisos: pagar puntualmente servicios básicos, asumir deudas menores bien manejadas y evitar nuevas solicitudes de crédito hasta estabilizar tu perfil. También es útil conocer qué puntaje suelen exigir los bancos para aprobar préstamos o tarjetas en Perú. La constancia y el orden son claves para recuperar la confianza del sistema financiero.
Cuida tu score mientras compras
Protege tu historial crediticio mientras gestionas tus finanzas con Powerpay. Con nuestras cuotas fijas y claras, podrás mantener tu presupuesto equilibrado y fortalecer tu score mes a mes, sin sorpresas ni estrés.
Preguntas Frecuentes
Publicaciones relacionadas
¿Dónde y cómo consultar tu score crediticio gratis en Perú?
Tu score crediticio define si accedes o no a un crédito. Aquí te contamos cómo consultarlo gratis en Perú y qué hacer para mantenerlo saludable.
¿Cuánto Score Crediticio Necesitas para un Préstamo o Tarjeta en Perú? Guía Completa
¿Sabes cuál es el puntaje mínimo para acceder a préstamos y tarjetas en Perú? Descubre los rangos y cómo influyen en la aprobación de créditos.
Cuota fija vs cuota variable: elige mejor y paga con tranquilidad
Al pedir un préstamo, oyes cuota fija o variable, pero ¿sabes qué significan? Esta elección impacta tu pago mensual y tu capacidad para mantener tus finanzas bajo control.


